Ираны дайн эхэлснээс хойш Ормузын хоолойн хямрал 8 дахь сардаа үргэлжилж дэлхийн газрын тосны зах зээлд 1970-аад оноос хойших хамгийн том нийлүүлэлтийн хямрал, цочролыг үүсгээд байна [2][6]. Шинжээчдийн үзэж буйгаар дэлхийн хамгийн том газрын тос импортлогч БНХАУ энэ цочролд хамгийн ихээр хохирол амсаж байх ёстой байсан ч тус улсын эрчим хүчний систем найман сарын турш системийн доголдолгүй ажилласаар байна. Хятадын зарим судлаачид үүнийг “урьдчилан бэлтгээгүй стресс тест”-ийг давсан хэмээн үнэлж байна[5].
Гэхдээ тус улсын эрчим хүчний системд Ираны дайн нөлөө үзүүлээгүй гэх дүгнэлт бүрэн оновчтой биш юм. Уг дайн Хятадад бодит хохирол учруулсан ч энэ нь эрчим хүчний хямрал болж даамжралгүйгээр өнөөдрийг хүрлээ. Үүний шалтгааныг эрчим хүчний аюулгүй байдал, сөрөн тэсвэрлэх чадавх, бодлого төлөвлөлтийн гурван түвшинд авч үзэж байна.
Эрчим хүчний аюулгүй байдлын хувьд эмзэг байдал бодитой байсан, байсаар ч байна
Тус улсын эрчим хүчний системийн Ормузын хоолойгоос хамаарах хамаарал бага биш. 2025 онд тус улсын түүхий нефтийн импортын 40 гаруй хувь, шингэрүүлсэн байгалийн хийн (LNG) импортын гуравны нэг орчим нь Ойрх Дорнодоос ирж байв [4]. Зөвхөн Иранаас өдөрт 1.4 сая баррель буюу нийт импортын 13 хувийг авч байсан бөгөөд энэ нийлүүлэлт дайны эхний өдрүүдэд бараг тасарсан [2]. Цочрол дотоодын зах зээлд ч мэдрэгдсэн ба 3 дугаар сарын эхнээс 4 дүгээр сарын дунд хүртэл бензиний жижиглэнгийн үнэ 39 хувиар өсөж, 2022 оны Украины дайны үеийн өсөлтөөс ч давсан [3]. Өөрөөр хэлбэл эмзэг байдал бодитой байсан бөгөөд ялгаа нь түүнийг шингээх механизмд оршиж байна.
Эрчим хүчний сөрөн тэсвэрлэх чадавх буюу хамгаалалтын арга хэмжээ
Цочролоос үүдсэн нийлүүлэлтийн дутагдлыг дараах байдлаар сөрөн тэсвэрлэж “шинэ хэвийн байдалд” дасан зохицож байна. Үүнд:
Эрчим хүчний хэрэглээний бүтэц. 2024 онд Хятадын анхдагч эрчим хүчний хангамжийн 56 хувийг нүүрс, 18 хувийг газрын тос, 9 хувийг байгалийн хий эзэлж байсан. Үүний дотор цахилгаан эрчим хүчний үйлдвэрлэлд нүүрс 58 хувь, хий болон нефть нийлээд ердөө 3 хувь, салхи, нар, цөмийн эрчим хүч 22-оос дээш хувийг эзэлж байв [3]. Ормузаар дамжих нефть нийт нефтийн хангамжийн 36 орчим хувь, LNG нийт хийн хангамжийн 7 орчим хувь гэж үзвэл[3] хоолойн эрсдэлд өртөх хэсэг анхдагч эрчим хүчний ердөө 7 орчим хувьд л ногдоно. Харин эсрэгээрээ Ормузын хоолойноос нийлүүлэгддэг эрчим хүчний бараа бүтээгдэхүүнээр цахилгаан эрчим хүчнийхээ 34 хувийг нефть, хийгээр үйлдвэрлэн түгээдэг Япон, 29 хувийг үйлдвэрлэдэг БНСУ-ын хувьд нөхцөл байдал эрс өөрөөр илэрч байгаа нь дамжиггүй [3]. Энэ утгаараа Хятадын цахилгаан эрчим хүчний систем Ормузын эрсдэлээс бараг л тусгаарлагдсан бөгөөд тус улсын хувьд нүүрс нь энэ хямралын үед “эрчим хүчний аюулгүй байдлын даатгал”-ын үүрэг гүйцэтгэжээ [1].
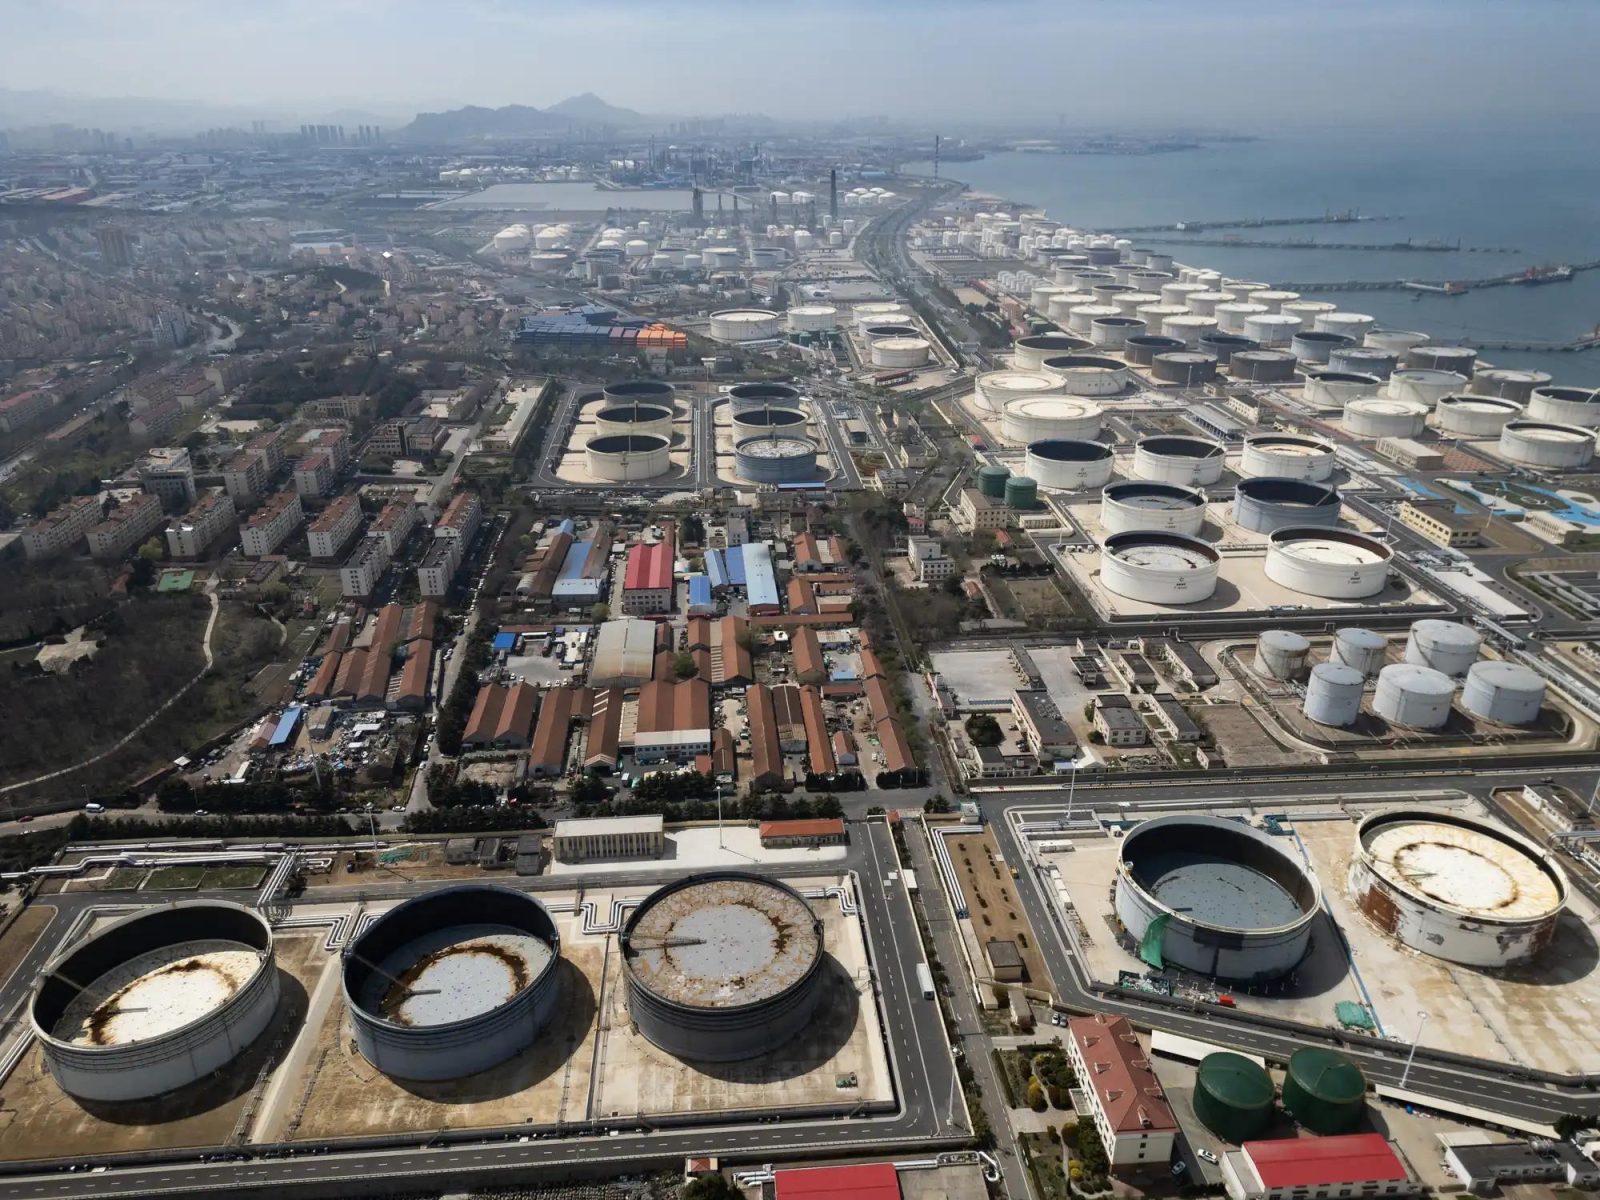
Стратегийн нөөц. 2025 оны эцэст Хятадын нефтийн нөөц 1.4 тэрбум орчим баррель буюу цэвэр импортын дөрвөн сарын хэрэглээтэй тэнцэж дэлхийд хамгийн том нь болсон [3]. Хятад улсын өөрсдийнх нь тооцоогоор энэ нь 180–200 хоногийн хэрэглээ бөгөөд Олон улсын эрчим хүчний агентлагийн 90 хоногийн босгоос даруй хоёр дахин их болсныг харуулж байна [5]. Бээжин болзошгүй эрсдэлийг урьдчилан харж 2026 оны эхний хоёр сард импортоо 16 хувиар нэмж нөөцөлж чадсан байна [2]. Дайны үед буюу 5–7 дугаар сард уг нөөцөөсөө өдөрт 1.5 сая орчим баррель түүхий нефть зах зээлд нийлүүлж бусад газраас орлуулах нефтийн өрсөлдөөнд зориуд оролцоогүй [6].
Нийлүүлэлтийн төрөлжилт. 2025 онд Хятад нийт 49 орноос түүхий нефть импортолсон ба нийт импортын хамгийн том нийлүүлэгч нь Ойрх Дорнодоос 42.3, Оросоос 17.4 хувь байв. Орос, Казахстан, Мьянмарын газар нутгаар дамжин өнгөрдөг нефть, хийн хоолой жилд 72 сая тонн буюу импортын 12.5 хувийг тээвэрлэх хүчин чадалтай бөгөөд сөргөлдөгч улсуудын хяналтад байдаг далайн хоолойнуудыг бүрэн тойрч гардгаараа “онцлогтой” [5]. Байгалийн хийн хангамжийн 60 орчим хувийг дотоодын олборлолтоор хангадаг бол үлдсэн нь Төв Ази болон «Сибирийн хүч» хоолойгоор их хэмжээгээр нийлүүлэгддэг нь тус улсын эрчим хүчний нийлүүлэлтийг төрөлжүүлсэн байдлыг илтгэж байна [3].
Цахилгаанжуулалт. 2025 онд цахилгаан автомашины дотоодын борлуулалт 13.9 сая хүрсэн ба нийт борлуулалтын тал хувиас давсан байна. Ингэснээр боловсруулсан түлшний хэрэглээ 3 хувиар буурч 378 сая тоннд хүрчээ [5]. Цахилгаан тээвэр өдөрт 1 сая орчим баррель нефтийн эрэлтийг орлож байгаа тооцоог ч гаргасан байна [3]. Цахилгаан эрчим хүч Хятадын эцсийн эрчим хүчний хэрэглээний 30 орчим хувийг эзэлж байгаа нь АНУ, Европын 20 орчим хувиас өндөр байгаа ба цахилгаанжуулалтын эрин үе рүү тэмүүлж байгаа нь илт [7]. Цахилгаанжуулалтын энэхүү бодлого нь нефтийн үнийн цочролыг эдийн засагт шууд нөлөөлөх хүчин зүйл бус “жийргэвч” болсныг бэлхнээ харуулж байна.
Эрчим хүчний бодлого, төлөвлөлт ба урт хугацааны бэлтгэл
Дээрх сөрөн тэсвэрлэх чадавхын хамгаалалтын арга хэмжээнүүд нь хямралын үед бус хэдэн арван жилийн төлөвлөлтөөр бүрэлдэн тогтсон байна. 2024 оны 11 сард хуралдсан Бүх Хятадын ардын төлөөлөгчдийн их хурлын байнгын хорооны 12 дугаар хуралдаанаар баталсан Эрчим хүчний тухай хуулиар төрийн болон хувийн хэвшлийн аж ахуйн нэгжийн бүрдүүлсэн нөөцийг хослуулах тогтолцоог хуульчилсан. 2026 оны 1 дүгээр сарын 1-нээс хувийн хөрөнгө оруулалтыг нөөцийн агуулахад татах журам хэрэгжиж XV таван жилийн төлөвлөгөөнд нөөцийн томоохон бүтээн байгуулалт тусгагдсан байна. 2025–2026 онд 11 байршилд 169 сая баррелийн шинэ агуулах барихаар төлөвлөжээ [5]. Эрчим хүчний хямралын үеийн менежментэд төр зах зээлийн бус хэрэгслийг шийдэмгий ашигласан ба тус улсын Хөгжил шинэтгэлийн хороо дотоодын түлшний үнийг зохиомлоор хямд үнээр барьж төрийн өмчит компаниудын зардалд тодорхой хэсгийг шингээх замаар арга хэмжээ авсан. Мөн 3 дугаар сараас боловсруулсан түлшний экспортыг хязгаарлаж дотоодын хангамжийг хамгаалсан [3].
Гэхдээ дээрх авч буй арга хэмжээ, хамгаалалтын механизм нь өөрийн гэсэн тодорхой хязгаартайг мартаж болохгүй. Хуурай замын нефть, хий дамжуулах хоолойнууд импортын наймны нэгийг л хангах хүчин чадалтай ба далайн тээвэр зонхилогч тээврийн зам хэвээр байна [5]. Оросын нефть, хийн хоолойнууд аль хэдийн бүрэн ачаалалтай ажиллаж байгаа тул нэмэлт нийлүүлэлт хязгаарлагдмал ба [2] Хятадын хувьд гол хамгийн том эрсдэл нь эрчим хүчний бараа бүтээгдэхүүний нийлүүлэлт бус дэлхийн бараа бүтээгдэхүүний эрэлт буурч тус улсын экспорт агшихад оршиж байна [2]. Хэрвээ дайн ойрын хугацаанд дуусах тохиолдолд импорт сэргэх боловч өмнөх шигээ өндөр хэмжээний нийлүүлэлттэй байх магадлал бага учир Хятад импортын нефтээс татгалзах бодлогоо үргэлжлүүлсэн хэвээр байх болно[6].
Эцэст нь
Ираны дайн Хятадын эрчим хүчний салбарт нөлөөлсөн хэдий ч энэхүү нөлөөлөл нь эрчим хүчний системийн хямрал болж өргөжсөнгүй. Үүний гол шалтгаан нь нүүрсэнд суурилсан цахилгаан эрчим хүчний систем, дөрвөн сарын стратегийн нөөц, хуурай замын төрөлжсөн нийлүүлэлт, тээврийн салбар дахь хурдацтай цахилгаанжуулалт гэсэн давхарласан арга хэмжээ, хамгаалалт юм. Хятадын судлаачид эдгээрийг богино, дунд, урт хугацааг хамарсан “шаталсан аюулгүй байдлын архитектур” гэж тодорхойлж байна [5].
Энэ туршлага эрчим хүчний аюулгүй байдал, сөрөн тэсвэрлэх чадавхыг зөвхөн “нийлүүлэлтийг баталгаажуулах” бус, “цочролыг шингээх чадвар” гэж ойлгох шаардлагатайг харуулж байна.
Ашигласан эх сурвалж
[1] Аюулгүй байдал судлалын хүрээлэн (NISS), «БНХАУ-ын эрчим хүчний аюулгүй байдлын тулгуур нөөц нүүрс болов»,
[2] Alicia García-Herrero, “What the war in Iran means for China” Bruegel, Analysis 06/2026, 2026.03.17.
[3] Bonny Lin, Brian Hart, Leon Li, Truly Tinsley, Linda Yang, “How Is the Iran War Impacting China’s Economy?” CSIS ChinaPower Project
[4] IPP评论 (周浩锴 编译): 《伊朗战事对中国影响几何?》
[5] 大公国际 (李紫嫣): 《能源安全观察①|中国石油安全的韧性——基于“霍尔木兹海峡经验”的分析》
[6] Erik Broekhuizen (Poten & Partners), “Will Chinese Oil Imports Rebound After the Iran War?”
[7] 总台环球资讯广播 (王洹星): 《深观察|全球能源遭遇“压力测试” 中国答案值得世界借鉴》